Sprawdź, czy Twoja umowa kredytu zawiera podstawy do roszczeń – WIBOR, ESIS, sankcja kredytu darmowego
Projekt gwarantowany przez Kancelarię Sosnowski Adwokaci i Radcowie Prawni w ramach programu edukacji społecznej. Twoje dane są bezpieczne i poufne. Analiza jest bezpłatna i nie zobowiązująca. Nie dostaniesz od nas spamu ani wiadomości marketingowych.
Sprawdź swoją umowę kredytu — bezpłatnie
Zrób zdjęcie umowy telefonem albo wgraj plik PDF. Wynik zwykle w kilka minut.
- Wynik zwykle w kilka minut
- Bezpłatnie i bez rejestracji
- Dokumenty szyfrowane i poufne
Sosnowski Adwokaci i Radcowie Prawni
Znana ogólnopolska kancelaria adwokacka z ponad 4500 korzystnymi wyrokami i setkami milionów złotych odzyskanymi od banków dla naszych Klientów. Od 2013 roku zawsze po stronie konsumentów. Specjalizujemy się wyłącznie w sporach z instytucjami finansowymi — WIBOR, kredyty frankowe i sankcja kredytu darmowego.
Wgraj umowę kredytu — plik lub zdjęcia stron
Możesz zaznaczyć do 10 plików naraz (PDF, JPG, PNG, HEIC), maks. 25MB na plik. Połączymy je w jeden dokument.
Wyniki analizy AI mają charakter przybliżony i orientacyjny. Nie stanowią porady prawnej ani rekomendacji do podjęcia kroków prawnych. Wymagają weryfikacji adwokata.
Posłuchaj naszych Klientów
Prawdziwe osoby, prawdziwe sprawy przeciwko bankom. Ponad 4500 korzystnych wyroków od 2013 roku.
Opinia naszego Klienta
Opinia naszej Klientki
Opinia naszego Klienta
Zrób szybki test w 30 sekund
Cztery pytania, żeby wstępnie sprawdzić, czy Twoja umowa w ogóle nadaje się do analizy. Bez podawania danych osobowych.
W którym banku masz kredyt?
Kredyt złotówkowy jak kredyt we frankach — wygraliśmy to już w 2018 roku
Nieprawidłowości w umowach kredytów w złotówkach to dla nas nie nowy temat. Sprawy o klauzule niedozwolone i naruszone obowiązki informacyjne prowadzimy i wygrywamy od lat.
Już w 2018 roku
Analizowaliśmy umowy kredytów złotówkowych pod kątem klauzul niedozwolonych i obowiązków informacyjnych banku — na długo zanim temat stał się głośny.
Prawomocna wygrana z PKO BP
Bank wypowiedział umowę kredytu gotówkowego i pozwał klientkę o 155 289,48 zł. Sąd Okręgowy w Siedlcach oddalił powództwo w całości.
Te same podstawy co dziś
Brak rzetelnej informacji o całkowitej kwocie do zapłaty, oprocentowaniu i zasadach spłaty — dokładnie to sprawdza dziś bezpłatna analiza PLNomat.
Opis dotyczy indywidualnej sprawy zakończonej prawomocnym oddaleniem powództwa banku. Wynik konkretnej sprawy zależy od treści umowy i okoliczności — nie stanowi gwarancji rezultatu.
Banki ukrywały skalę ryzyka wzrostu rat
Wyrok TSUE C-471/24 ujawnił, że banki systematycznie nie informowały kredytobiorców o realnym ryzyku wzrostu oprocentowania. PLNomat sprawdza, czy Twój bank dopełnił obowiązków.
Co bank POWINIEN pokazać
WIBOR 3M — ostatnie 20 lat (wymóg dyrektywy 2014/17)
Sekcja 6 ESIS: symulacja przy najwyższej stopie z 20 lat (~19,4%)
Co bank FAKTYCZNIE pokazywał
WIBOR 3M — ostatni rok (typowa prezentacja bankowa)
⚠️ Taki wykres nie spełnia wymogów dyrektywy — ukrywa realne ryzyko
Wpływ WIBOR na ratę kredytu
Przykład: kredyt 350 000 zł, 25 lat, marża 2% — jak rata zmienia się w zależności od WIBOR
WIBOR 1,7% (2019)
1 570 zł
WIBOR 6,9% (2022)
3 200 zł
WIBOR 19,4% (maks. 20 lat)
6 100 zł
← Tę kwotę bank powinien był pokazać w ESIS
Różnica między ratą przy WIBOR 1,7% a 19,4% to prawie 4-krotny wzrost — o tym konsumenci nie byli informowani
Obowiązki informacyjne banków vs. rzeczywistość
Na podstawie wymogów dyrektywy 2014/17/UE, wyroku TSUE C-471/24 oraz analizy dokumentacji przedumownej
| Obowiązek banku | ✓ Co wymagała dyrektywa | ✗ Co robił bank |
|---|---|---|
| Formularz ESIS przed podpisaniem umowy | Zindywidualizowany formularz z konkretnymi danymi kredytu | Często brak formularza lub szablonowy dokument bez indywidualizacji |
| Symulacja raty przy maks. WIBOR z 20 lat | Rata przy WIBOR ~19,4% (maks. z lat 2000–2019) | Symulacja wzrostu o 2–4 p.p., np. z 1,7% do 3,7% |
| Dodatkowe RRSO (scenariusz skrajny) | RRSO uwzględniające skrajny wzrost stóp procentowych | Brak dodatkowego RRSO w dokumentacji |
| Ostrzeżenie o braku limitu oprocentowania | Jasna informacja, że rata może rosnąć bez ograniczeń | Ogólnikowe zapisy lub odwołanie do "odsetek maksymalnych" |
| Informacja o wpływie zmian stóp na ratę | Konkretne kwoty rat w różnych scenariuszach | Brak lub lakoniczne stwierdzenie "rata może się zmienić" |
Analiza oparta na wyroku TSUE z 12.02.2026 r. (C-471/24), dyrektywie 2014/17/UE oraz praktyce procesowej Kancelarii Sosnowski
Niektóre banki spółdzielcze prawidłowo stosowały wymogi ESIS — co dowodzi, że było to wykonalne.
TSUE wydał korzystny wyrok dla kredytobiorców
Pierwszy wyrok Trybunału Sprawiedliwości UE w polskiej sprawie dotyczącej kredytu z WIBOR-em. Wynik: remis ze wskazaniem na konsumentów. Kluczowe znaczenie ma formularz ESIS i obowiązki informacyjne banków.
Klauzule WIBOR mogą być badane przez sądy
TSUE potwierdził, że postanowienia dotyczące oprocentowania zmiennego (WIBOR + marża) podlegają ocenie pod kątem abuzywności na gruncie Dyrektywy 93/13.
Formularz ESIS kluczowy dla kredytobiorców
Banki miały obowiązek dostarczyć zindywidualizowany formularz ESIS z dodatkowym RRSO obrazującym koszt kredytu w warunkach skrajnych (WIBOR nawet do 24%).
Brak przejrzystości otwiera drogę do podważenia umowy
Jeśli bank nie spełnił wymogów informacyjnych lub przekazał zniekształcone informacje o WIBOR, sąd może badać umowę pod kątem nieuczciwych postanowień.
Nowa broń w walce o sprawiedliwość
Kredytobiorcy powinni zweryfikować, czy bank przedstawił im przed zawarciem umowy wszystkie wymagane informacje, w tym formularz ESIS i dodatkowe RRSO.
Co to oznacza dla Twojego kredytu?
- Sądy mogą badać postanowienia WIBOR + marża pod kątem abuzywności, jeśli bank nie spełnił wymogu przejrzystości
- Banki miały obowiązek dostarczyć zindywidualizowany formularz ESIS z symulacją wpływu skrajnego wzrostu WIBOR na ratę kredytu
- Dotyczy szczególnie umów zawartych po marcu 2016 r. (wejście w życie Dyrektywy 2014/17 w Polsce)
- Przekazanie zniekształconych informacji o WIBOR przez bank = brak przejrzystości
Przykładowe wyliczenia dla kredytu 500 tys. PLN
Dla pożyczek do 255 tys. zł PLNomat obliczy też wariant sankcji kredytu darmowego
Parametry przykładowego kredytu:
W zależności od scenariusza i wyroku sądu
My nie obiecujemy! My wiemy jak to robić!
Zobacz wyroki TSUE, analizy ESIS i przełomowe sprawy naszej kancelarii
Zobacz całą playlistę na YouTubeWyrok TSUE WIBOR 12.02.26
WIBOR legalny, ale nie wszystkie kredyty PLN uczciwe! Co oznacza wyrok TSUE?
Nie WIBOR, a ESIS!
Nowy sposób na unieważnienie kredytu w PLN po wyroku TSUE o WIBOR
Banki przegrywają w sądach
Sytuacja banków coraz trudniejsza po wyroku TSUE — kredytobiorcy wygrywają!
Przełomowy wyrok
Przełomowy wyrok uzyskany przez naszą kancelarię kształtujący orzecznictwo
Ile można odzyskać?
Tłumaczymy dokładnie ile można zyskać na unieważnieniu WIBOR
Problem z WIBOR
Dlaczego wskaźnik WIBOR jest problematyczny? Wyjaśniamy podstawy.
Jak to działa?
Prosta analiza w trzech krokach
Wgraj umowę
Dodajesz zdjęcia (JPG/PNG/HEIC) swojej umowy kredytu. System obsługuje wiele zdjęć - możesz sfotografować każdą stronę.
Analiza AI + prawnika
PLNomat szuka wad w umowie – klauzul WIBOR, braków informacyjnych oraz naruszeń kwalifikujących do sankcji kredytu darmowego. Prawnik weryfikuje raport.
Poznaj swoje korzyści
Otrzymujesz wstępny raport NATYCHMIAST po analizie AI. Pełna weryfikacja przez prawnika jest bezpłatna i następuje w ciągu 24-48h.
Co możesz zyskać?
Potencjalne korzyści z analizy Twojej umowy kredytowej lub pożyczkowej
Niższe raty
Możliwe zmniejszenie wysokości miesięcznych rat kredytu
Redukcja zadłużenia
Potencjalne zmniejszenie salda kredytu do spłaty
Odzyskanie nadpłaty
Szansa na zwrot części już zapłaconych odsetek i prowizji
Sankcja Kredytu Darmowego
Dla pożyczek do 255 tys. zł – kredyt bez odsetek i kosztów
Ochrona prawna
Wsparcie doświadczonej kancelarii w całym procesie
Skala problemu jest ogromna
Nasze analizy nie pozostawiają złudzeń – banki masowo zaniedbywały obowiązki informacyjne oraz wprowadzały inne wady do umów, które czynią je niezgodnymi z prawem.
Tyle umów posiada wady
Statystycznie 9 na 10 analizowanych przez nas umów kwalifikuje się do podjęcia kroków prawnych.
Roszczenia wobec banku
Wykryte naruszenia często pozwalają na usunięcie WIBOR z umowy lub zastosowanie sankcji kredytu darmowego.
Każdy bank i każdy rok
Problemy występują w każdym banku i praktycznie w umowach z każdego roku.
Struktura naruszeń
Wśród umów zakwalifikowanych jako wadliwe
NADAJE SIĘ DO
ODZYSKANIA ŚRODKÓW
Naruszenia krytyczne
Błędy dyskwalifikujące klauzulę zmiennego oprocentowania
Bardzo wysoka waga
Poważne uchybienia w obowiązkach informacyjnych
Naruszenia istotne
Inne błędy prawne w konstrukcji umowy
Wniosek: Niemal każda umowa kredytowa powiązana z WIBOR lub pożyczka konsumencka zawiera błędy. Aż 70% z nich to błędy krytyczne, dające solidne podstawy do roszczeń wobec banku.
Uwaga
Zarówno orzeczenia Trybunału Sprawiedliwości Unii Europejskiej, jak i najnowsza linia orzecznicza polskich sądów coraz wyraźniej pokazują, że wykorzystywanie wskaźnika WIBOR w umowach kredytowych może naruszać prawa konsumentów. W sytuacji, gdy bank nie wyjaśnił w sposób rzetelny zasad jego działania ani związanych z nim zagrożeń, kredytobiorca może dochodzić wyeliminowania tego wskaźnika z umowy.
Ważne
Linia orzecznicza w sprawach dotyczących WIBOR-u dopiero się kształtuje. Już teraz jednak zapadają pierwsze wyroki korzystne dla kredytobiorców. Nasza kancelaria ma na swoim koncie sukcesy, które wpisują się w ten kierunek i realnie wpływają na sposób oceny tych spraw przez sądy.
Twój kredyt lub pożyczka mogą być darmowe
Jeśli bank naruszył obowiązki informacyjne w umowie kredytu konsumenckiego lub pożyczki, masz prawo do sankcji kredytu darmowego — zwracasz jedynie kapitał, bez odsetek i opłat.
Jakie umowy się kwalifikują?
Kredyty konsumenckie do 255 550 zł
Kredyty gotówkowe, ratalne, konsolidacyjne — niezabezpieczone hipoteką
Pożyczki gotówkowe
Pożyczki bankowe i od instytucji pożyczkowych objęte ustawą o kredycie konsumenckim
Umowy zawarte po 18.12.2011 r.
Data wejścia w życie ustawy o kredycie konsumenckim — umowy wcześniejsze podlegają innym przepisom
Kredyty hipoteczne do 255 550 zł (sprzed 22.07.2017)
Kredyty zabezpieczone hipoteką zawarte przed wejściem w życie ustawy o kredycie hipotecznym
Najczęstsze błędy banków w umowach
Każde z tych naruszeń może stanowić podstawę do złożenia oświadczenia o sankcji kredytu darmowego
| Naruszenie | Opis | Częstość |
|---|---|---|
| Błędne RRSO (Rzeczywista Roczna Stopa Oprocentowania) | Bank podał w umowie nieprawidłową wartość RRSO — nawet minimalna różnica dziesiętnych stanowi naruszenie | Bardzo częste |
| Brak lub niepełny harmonogram spłat | Umowa nie zawiera szczegółowego harmonogramu z rozbiciem na kapitał i odsetki dla każdej raty | Częste |
| Nieprawidłowe określenie całkowitego kosztu kredytu | Bank pominął niektóre koszty lub błędnie je zsumował — np. prowizje, ubezpieczenia, opłaty | Bardzo częste |
| Brak informacji o prawie do odstąpienia od umowy | Konsument ma 14 dni na odstąpienie — bank musi o tym wyraźnie poinformować w umowie | Umiarkowane |
| Brak informacji o prawie do wcześniejszej spłaty | Umowa nie określa zasad wcześniejszej spłaty lub niezgodnie z ustawą nalicza prowizję | Częste |
| Nieprawidłowe określenie stopy oprocentowania | Brak wskazania czy oprocentowanie jest stałe czy zmienne, brak warunków zmiany stopy | Umiarkowane |
| Brak całkowitej kwoty do zapłaty przez konsumenta | Umowa nie wskazuje sumy wszystkich kosztów, które konsument poniesie w całym okresie kredytowania | Częste |
| Nieprawidłowa prowizja za wcześniejszą spłatę | Bank nalicza prowizję wyższą niż dopuszczalna ustawowo (maks. 1% spłacanej kwoty) | Umiarkowane |
Konsekwencje dla banku — co odzyskujesz?
Zwrot WSZYSTKICH odsetek
Kredyt staje się darmowy — konsument zwraca jedynie sam kapitał bez żadnych odsetek
Zwrot prowizji i opłat
Bank musi zwrócić pobrane prowizje, opłaty przygotowawcze i inne koszty pozaodsetkowe
Zwrot kosztów ubezpieczeń
Koszty ubezpieczeń narzuconych przez bank (np. na życie, od utraty pracy) podlegają zwrotowi
Przykład: Kredyt 100 000 zł na 5 lat z oprocentowaniem 9% — potencjalny zwrot ok. 25 000 – 30 000 zł (odsetki + prowizje + ubezpieczenia)
Dowiedz się więcej
Sankcja kredytu darmowego — kompletny przewodnik
Szczegółowa analiza przepisów i orzecznictwa dot. SKD
SKDomat — kalkulator sankcji kredytu darmowego
Sprawdź ile możesz odzyskać dzięki sankcji kredytu darmowego
Kancelaria Sosnowski — sprawy przeciwko bankom
Doświadczenie w sprawach WIBOR, frankowych i sankcji kredytu darmowego
Analiza umów kredytowych — adwokatjsosnowski.pl
Konsultacje prawne i analiza umów kredytowych
Nie wiesz, czy Twoja umowa kwalifikuje się do SKD?
Wgraj umowę kredytu lub pożyczki — PLNomat automatycznie rozpozna typ umowy i sprawdzi, czy bank naruszył obowiązki informacyjne
Tylko spory z bankami.
To nasza jedyna specjalizacja.
Od lat skutecznie walczymy z nieuczciwymi praktykami instytucji finansowych. Mamy na koncie setki wygranych spraw i miliony odzyskanych złotych dla naszych Klientów.
Pionierskie wyroki
Kształtujemy orzecznictwo w sprawach frankowych, WIBOR i sankcji kredytu darmowego
Dziesiątki milionów złotych
Tyle łącznie odzyskaliśmy już dla naszych Klientów
Indywidualne podejście
Każdą sprawę analizujemy osobno - nie stosujemy "masówek"
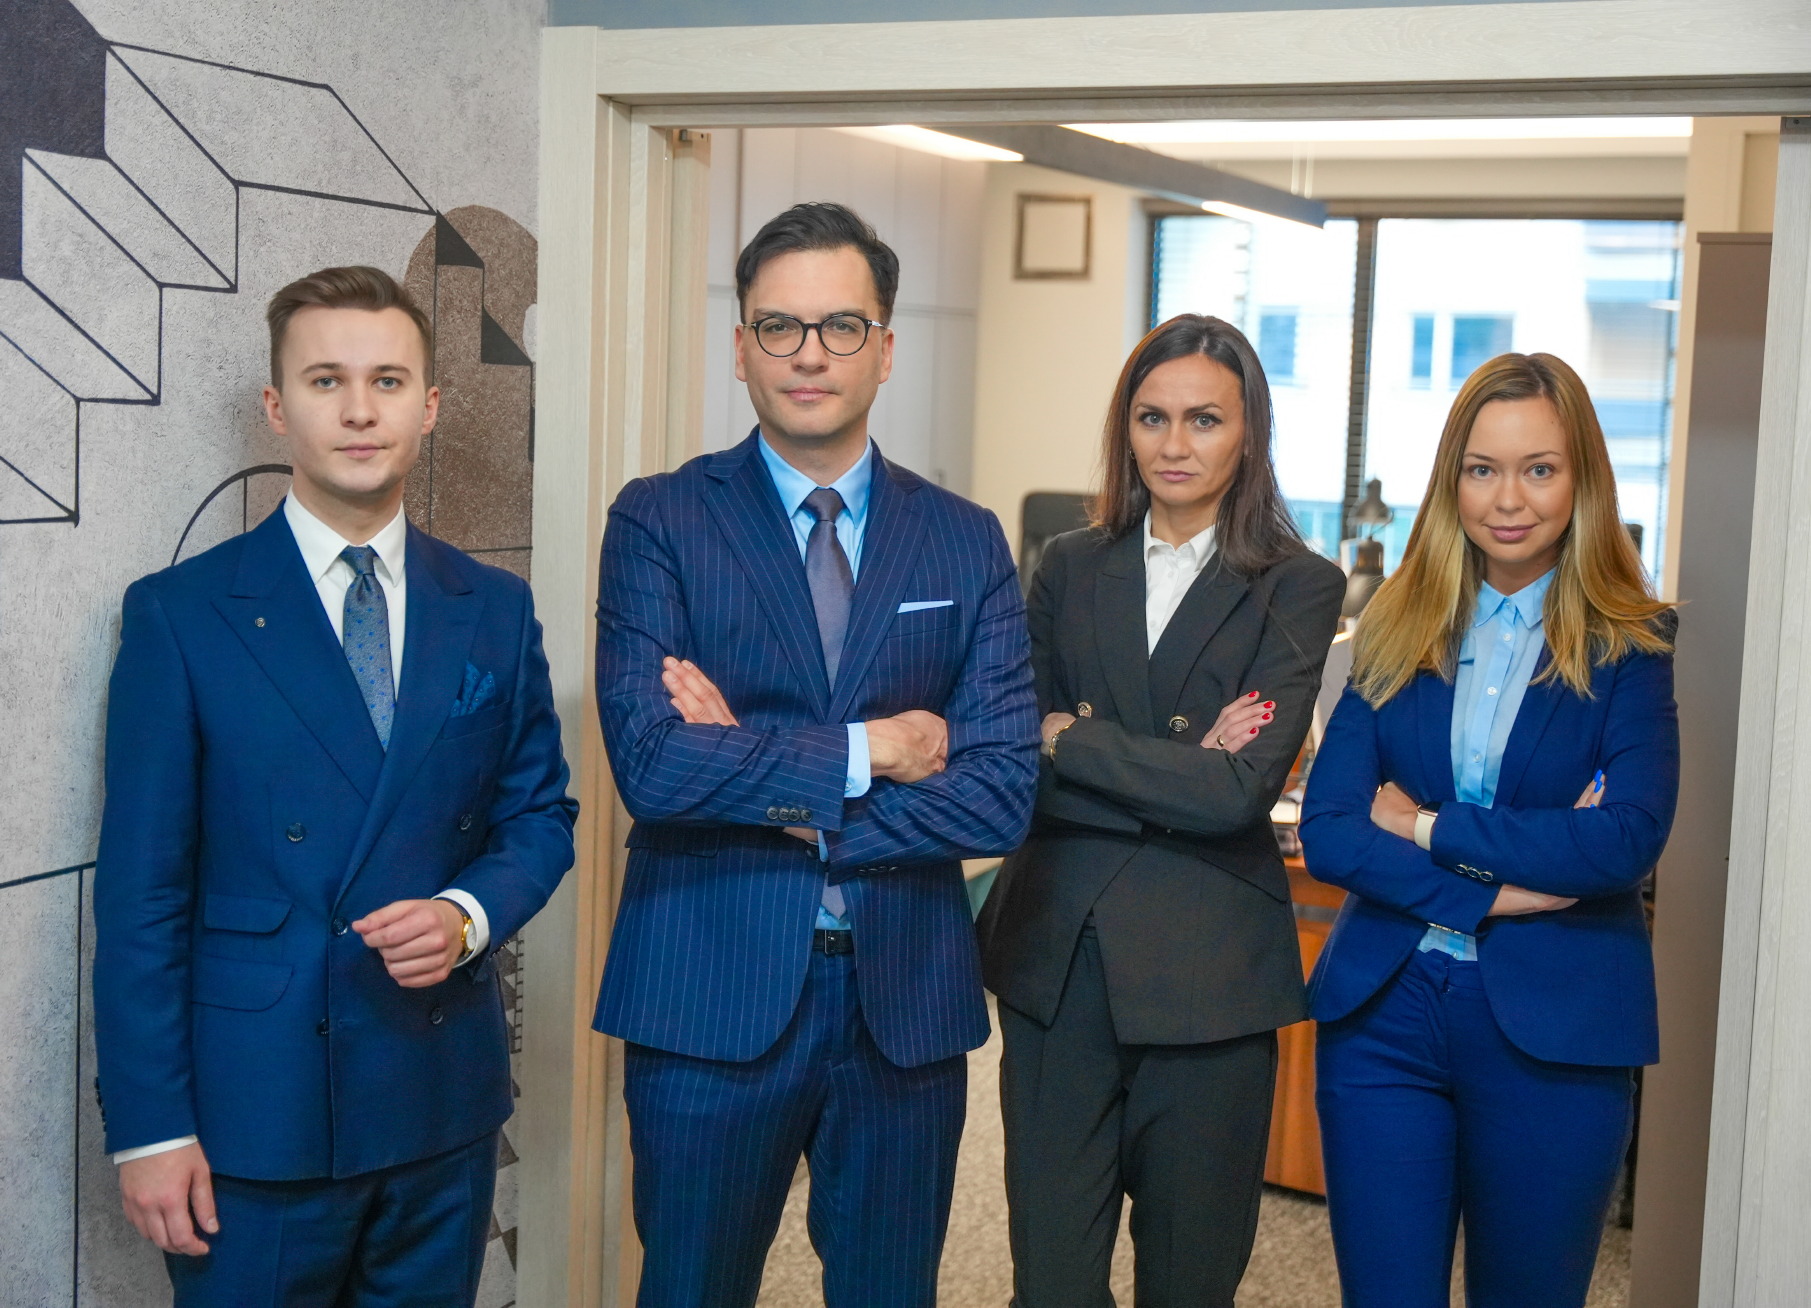
Nasz zespół tworzą wybitni eksperci specjalizujący się w walce z bankami
Umowy według banków
Alior Bank, Santander, PKO BP, mBank, Bank Millennium, Nest Bank — typowe uchybienia w umowach i na co zwrócić uwagę.
Wybierz swój bankPytania i odpowiedzi
Sankcja kredytu darmowego, WIBOR, terminy, koszty i przebieg sprawy — odpowiedzi na najczęstsze pytania kredytobiorców.
Zobacz odpowiedziGotowy sprawdzić swoją umowę?
Rozpocznij bezpłatną analizę już teraz. Cały proces zajmuje tylko kilka minut.
Rozpocznij analizę terazWolisz tradycyjny kontakt?
Możesz również wysłać umowę bezpośrednio do bezpłatnej analizy do adwokata na adres:
pln@adwokatjsosnowski.plul. Grzybowska 4 lok 135
00-131 WARSZAWA
509-127-276
882-687-934
Kancelaria Sosnowski Adwokaci · (22) 295 12 94 · PLN@adwokatjsosnowski.pl